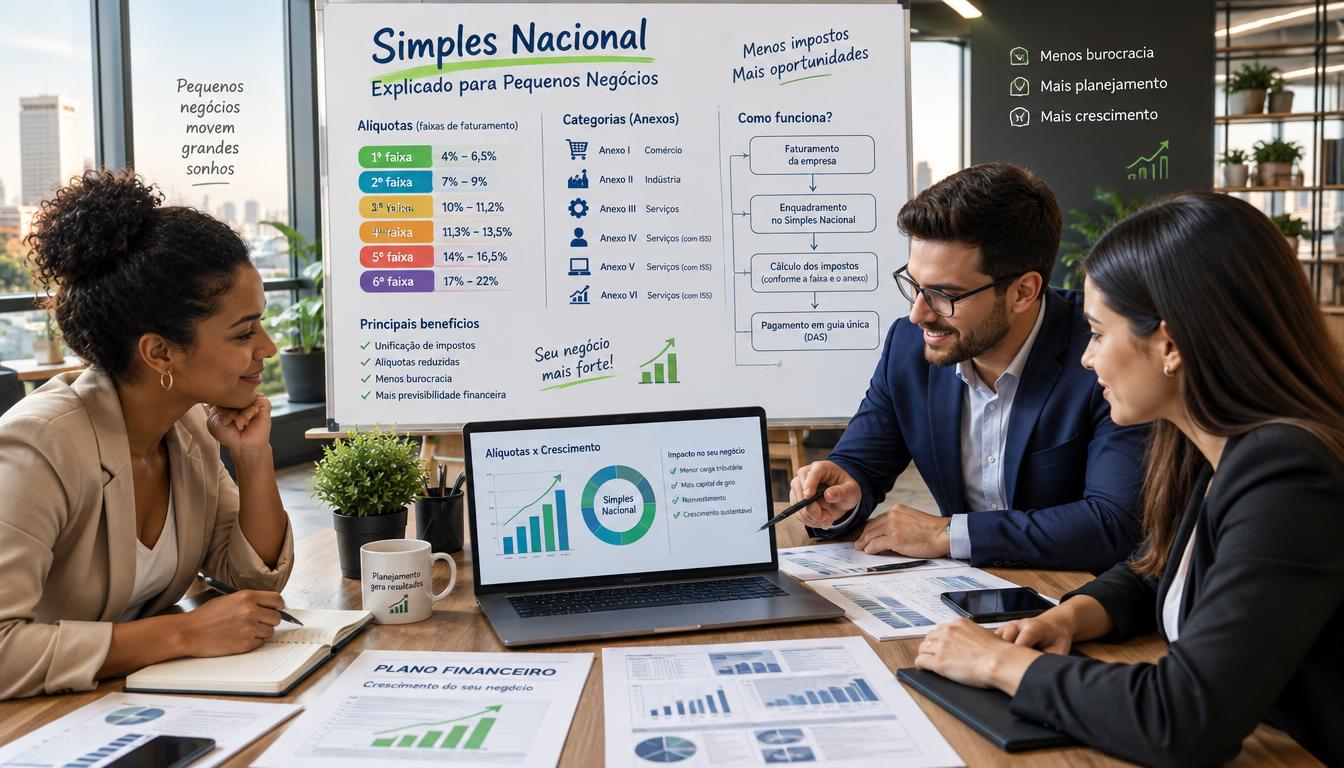
O Simples Nacional sempre reduz os impostos de uma empresa? Nem sempre. Isso depende da atividade, do faturamento e do anexo do negócio.
Neste guia, explico as regras do Simples Nacional e como avaliar esse regime tributário para pequenas empresas. O limite geral é de R$ 4,8 milhões de receita bruta por ano, mas regras e valores podem mudar. Para decidir em 2026, consulte o Portal do Simples Nacional e busque ajuda contábil sobre a transição da Reforma Tributária.
O que é o Simples Nacional e como funciona
O Simples Nacional é um regime tributário criado pela Lei Complementar 123, de 2006. Ele reúne o cálculo e o pagamento de tributos para microempresas e empresas de pequeno porte. Entender Como funciona Simples Nacional ajuda a prever custos e evitar surpresas no caixa.
Definição do Simples Nacional
O regime reúne tributos federais, estaduais e municipais em uma guia mensal, o Documento de Arrecadação do Simples Nacional (DAS). Conforme a atividade, ela inclui impostos como IRPJ, CSLL, PIS/Pasep, Cofins, IPI, CPP, ICMS e ISS.
Objetivos do regime simplificado
A proposta é simplificar o recolhimento de impostos e parte das obrigações fiscais. As regras do Simples Nacional definem quem pode aderir, quais atividades são permitidas e como o valor devido é calculado.
Quem pode optar pelo regime
Em geral, microempresas (ME) podem optar, com receita bruta anual de até R$ 360 mil. Empresas de pequeno porte (EPP) têm receita acima desse valor e até R$ 4,8 milhões. A atividade, o faturamento e outras condições legais precisam ser avaliados.
Há impedimentos para a adesão. A empresa pode ser barrada por sócio no exterior, sociedade por ações ou participação em outra pessoa jurídica. Débitos tributários ou previdenciários também podem impedir a adesão. Se um sócio participa de outras empresas, a soma das receitas pode afetar o limite.
A diferença entre MEI e Simples Nacional está nas regras e nos limites próprios do microempreendedor individual. O MEI integra o regime, mas segue condições próprias, como o limite anual informado de R$ 81 mil.
| Categoria | Receita bruta anual | Observação |
|---|---|---|
| MEI | Até R$ 81 mil | Segue regras próprias dentro do Simples Nacional. |
| Microempresa (ME) | Até R$ 360 mil | Pode optar pelo Simples se cumprir os demais requisitos. |
| Empresa de pequeno porte (EPP) | Acima de R$ 360 mil e até R$ 4,8 milhões | A atividade e outras condições legais também são avaliadas. |
Vantagens do Simples Nacional
Para administrar uma pequena empresa, tempo e organização fazem diferença. As Vantagens Simples Nacional podem reduzir etapas para calcular e pagar tributos. A economia depende do perfil de cada negócio.
Redução da carga tributária
O regime pode reduzir os impostos pagos, mas a economia varia entre empresas. A conta depende da atividade, do anexo, da receita e da faixa. Em alguns casos, o peso da folha de pagamento também influencia.
Compare os impostos do Simples Nacional com outros regimes antes de escolher. Uma simulação com dados reais ajuda a evitar surpresas.
Simplificação de obrigações acessórias
O Simples pode reduzir algumas declarações e tarefas fiscais. Isso facilita a rotina, mas não elimina deveres contábeis. Também exige cuidado com notas, receitas e documentos da empresa.
A apuração ocorre mensalmente no PGDAS-D, com receitas informadas por atividade. Manter esses dados corretos ajuda a calcular o valor devido.
Facilidade no pagamento de tributos
Em vez de pagar vários tributos em guias separadas, a empresa reúne os valores no DAS mensal. Uma guia única simplifica o controle e reduz o risco de esquecer vencimentos.
O pagamento ainda precisa ocorrer no prazo. Confira os valores e guarde os comprovantes para manter a rotina fiscal em ordem.
| Aspecto | Como funciona | Cuidado necessário |
|---|---|---|
| Carga tributária | O valor pode ser menor conforme atividade, anexo, faixa e folha de pagamento. | Compare com outros regimes usando os dados reais da empresa. |
| Obrigações fiscais | Algumas declarações e tarefas podem ser simplificadas. | Registros contábeis e fiscais continuam necessários. |
| Pagamento | O DAS mensal reúne tributos abrangidos pelo regime em uma guia. | Confira a apuração no PGDAS-D e pague dentro do prazo. |
Anexos do Simples Nacional
Os anexos do Simples Nacional reúnem atividades e faixas de receita. Cada faixa traz uma alíquota nominal e uma parcela a deduzir. Ao consultar as Tabelas Simples Nacional, confira a atividade e a receita bruta dos últimos 12 meses.
Anexo I: Comércio
O Anexo I atende empresas comerciais e começa com alíquota nominal de 4%. A taxa efetiva pode mudar conforme a receita e a parcela a deduzir da faixa.
Anexo II: Indústria
Para atividades industriais, o Anexo II começa em 4,5%. A classificação depende da operação; confira se a empresa fabrica produtos ou apenas os revende.
Anexo III: Prestação de serviços
O Anexo III inclui determinados serviços e começa com alíquota de 6%. Algumas atividades podem seguir o Anexo III ou o Anexo V, conforme o fator R.
Esse cálculo compara a folha dos últimos 12 meses com a receita bruta do mesmo período. A folha inclui o pró-labore, conforme as regras aplicáveis. Para certas atividades, fator R igual ou maior que 28% permite o Anexo III; o Anexo V começa em 15,5%.
Anexo IV: Serviços de saúde e educação
O Anexo IV começa em 4,5%, mas a contribuição patronal previdenciária fica fora do DAS e é calculada à parte. Saúde e educação, sozinhas, não definem o enquadramento: o anexo depende da atividade e do CNAE previsto na legislação.
Recomendo confirmar a classificação de cada serviço antes de escolher um CNAE. Não use apenas a alíquota: um enquadramento incorreto pode gerar imposto e obrigações fora do esperado.
Veja, você pode gostar de ler também sobre: Como consultar CNPJ e situação cadastral: Cartão CNPJ e Certificado MEI
Alíquotas do Simples Nacional
As alíquotas do Simples Nacional dependem da atividade e da receita bruta dos 12 meses anteriores, chamada de RBT12. As tabelas por faixa mostram a alíquota nominal e a parcela a deduzir.
Como são calculadas as alíquotas
Para o cálculo do Simples Nacional, uso esta fórmula: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. O resultado é a alíquota efetiva, aplicada sobre a receita do mês.
Diferença entre alíquotas efetivas e nominais
A alíquota nominal aparece na tabela da faixa, mas não se aplica automaticamente ao faturamento mensal. A efetiva considera a parcela a deduzir. Nas primeiras faixas, sem parcela, os dois percentuais são iguais.
Uma empresa com atividades diferentes pode calcular cada receita separadamente. Assim, cada atividade pode seguir um anexo próprio.
Exemplo de cálculo de alíquotas
Imagine uma empresa do Anexo I, com RBT12 de R$ 200 mil e faturamento mensal de R$ 20 mil. A alíquota nominal é 7,3%, e a parcela a deduzir é R$ 5.940. A conta resulta em uma alíquota efetiva de 4,33%, ou cerca de R$ 866 sobre a receita do mês.
| Anexo | Faixa nominal informada | Exemplo ou referência |
|---|---|---|
| I — Comércio | 4% a 19% | 4% na primeira faixa, até R$ 180 mil; 19% na sexta, de R$ 3,6 milhões a R$ 4,8 milhões. |
| II — Indústria | 4,5% a 30% | A alíquota depende da faixa de RBT12 e da parcela a deduzir. |
| III — Serviços | 6% a 33% | A alíquota depende da faixa de RBT12 e da parcela a deduzir. |
| IV — Serviços | 4,5% a 33% | A alíquota depende da faixa de RBT12 e da parcela a deduzir. |
| V — Serviços | 15,5% a 30,5% | A alíquota depende da faixa de RBT12 e da parcela a deduzir. |
| Exemplo do Anexo I | RBT12 de R$ 200 mil; nominal de 7,3% | Parcela de R$ 5.940; alíquota efetiva de 4,33%. |
Optando pelo Simples Nacional: prazos e requisitos
Para saber como aderir ao Simples Nacional, conheça as etapas e verifique pendências antes de enviar o pedido. A solicitação ocorre pela internet, no Portal do Simples Nacional.
Como solicitar a adesão
O pedido verifica débitos e irregularidades na Receita Federal, nos estados e nos municípios. Se houver pendências, resolva-as para aprovar a opção pelo regime.
Tenha o CNPJ, o CPF do responsável perante a Receita Federal e um código de acesso ou certificado digital. Dependendo do caso, podem ser pedidos dados do Imposto de Renda ou do título de eleitor.
Prazos para optar pelo regime
Empresas já constituídas costumam fazer o pedido em janeiro, até o último dia útil do mês. A escolha vale para o ano-calendário. Quem já está no Simples permanece no regime enquanto não houver exclusão.
Na abertura de uma empresa, o prazo segue as regras do início da atividade. Como as exigências podem mudar, confira as orientações atuais no portal oficial antes de enviar a solicitação.
Documentação necessária
Reúna os dados de identificação da empresa e do responsável antes de começar. Essa organização facilita o processo e ajuda a evitar erros na documentação tributária.
Eu recomendo alinhar a solicitação com a contabilidade. Uma revisão prévia pode identificar pendências e confirmar se a opção pelo regime faz sentido para a empresa.
Desvantagens e cuidados com o Simples Nacional
O Simples reduz tarefas, mas não elimina todos os deveres da empresa. Recomendo acompanhar o faturamento e revisar os impostos com frequência. Esses cuidados tributários evitam surpresas e ajudam a avaliar se o regime ainda faz sentido.
Limites de receita bruta
O limite do Simples Nacional é de R$ 4,8 milhões por ano. Ao ultrapassá-lo, as consequências dependem do valor excedido e do momento. Em alguns casos, ICMS e ISS saem do DAS e passam a ser recolhidos à parte.
As faixas abaixo resumem os cenários previstos nas regras. O tratamento pode mudar conforme o caso e a legislação vigente; confirme os valores com um profissional.
Quando é mais vantajoso não optar
O Simples pode custar mais quando a alíquota efetiva sobe ou há créditos tributários relevantes em outro regime. Compare impostos, despesas e obrigações, não apenas o valor do DAS.
Possíveis penalidades
Atrasos no pagamento e declarações incorretas podem gerar juros, multas e cobrança de débitos. O desenquadramento também pode ocorrer quando a empresa ultrapassa limites ou descumpre requisitos.
O DAS não reúne todos os deveres do negócio. Obrigações trabalhistas, fiscais e municipais podem continuar valendo. Manter registros em dia reduz o risco de problemas.
| Receita bruta anual | Possível efeito | Cuidado recomendado |
|---|---|---|
| De R$ 3,6 milhões a R$ 4,32 milhões | ICMS e ISS podem passar a ser recolhidos fora do DAS a partir de janeiro do ano seguinte. | Verificar as regras estaduais e municipais aplicáveis. |
| Acima de R$ 4,32 milhões até R$ 4,8 milhões | A separação de ICMS e ISS pode começar no mês seguinte à ultrapassagem. | Acompanhar o faturamento mês a mês e confirmar o cálculo. |
| Acima de R$ 4,8 milhões | Pode haver exclusão do regime. | Apurar a data do excesso e avaliar o desenquadramento. |
| Acima de R$ 5,76 milhões | O desenquadramento pode ter efeito mais imediato, conforme as regras aplicáveis. | Buscar orientação para regularizar impostos e obrigações. |
Comparação entre Simples Nacional e outros regimes
Escolher entre regimes exige analisar a rotina e os custos da empresa. Nesta comparação tributária, avalie impostos, folha de pagamento, créditos possíveis e obrigações contábeis, não apenas uma alíquota.
Simples Nacional x Lucro Presumido
No Simples, os tributos incluídos no regime são reunidos no DAS, conforme a atividade e a receita. Em alguns casos, ICMS, ISS ou contribuição patronal são pagos à parte.
No Lucro Presumido, a apuração segue regras próprias e não usa os anexos do Simples. Para decidir entre Simples Nacional ou Lucro Presumido, compare o custo total e as obrigações da empresa.
Simples Nacional x Lucro Real
O Lucro Real considera o lucro apurado segundo as normas fiscais. Esse regime pode atender melhor a certos perfis de margem, atividade ou estrutura.
A escolha entre Simples Nacional ou Lucro Real depende dos números e das regras aplicáveis ao negócio.
Vantagens e desvantagens de cada sistema
O Simples pode reduzir a burocracia e tornar a rotina mais previsível. Os outros regimes podem fazer sentido conforme faturamento, margens e créditos disponíveis.
Uma simulação com dados reais ajuda a comparar impostos e custos de conformidade sem depender de uma regra geral.
Cálculo do imposto no Simples Nacional
No Cálculo Simples Nacional, o imposto depende da receita, da atividade da empresa e do anexo aplicável. A apuração mensal ocorre no PGDAS-D, com mês de referência, valor recebido e natureza da receita.
Entendendo a Base de Cálculo
A base de cálculo do DAS reúne a receita bruta do mês, separada pela atividade e pelas regras de apuração. O anexo e a receita acumulada nos 12 meses anteriores, chamada RBT12, definem a faixa e a alíquota nominal.
Nas faixas com parcela a deduzir, use: (RBT12 × alíquota nominal − parcela a deduzir) ÷ RBT12. O resultado é aplicado à receita do mês.
Exemplo de cálculo do imposto mensal
Imagine uma empresa de serviços no Anexo III, na primeira faixa. Ela tem receita mensal de R$ 10 mil e RBT12 de até R$ 180 mil. Com alíquota de 6% e sem parcela a deduzir, o DAS seria de R$ 600.
O valor pode mudar conforme a segregação das receitas ou incidências específicas. Em faixas superiores, não basta multiplicar a receita mensal pela alíquota nominal: é preciso calcular a alíquota efetiva primeiro.
Importância do planejamento tributário
Acompanhar a RBT12, o fator R e o limite anual ajuda a prever mudanças na faixa ou no anexo. Eu recomendo revisar esses dados a cada mês e buscar apoio contábil quando a atividade ou a receita mudar.
Veja, você pode gostar de ler também sobre: MEI pode ser sócio de outra empresa? Regras e alternativas
Impacto do Simples Nacional para microempresas
Para quem conduz um negócio pequeno, organizar impostos e controlar o caixa pode pesar na rotina. O Simples Nacional reúne tributos em uma guia e calcula o valor conforme a atividade e a receita da empresa.
Definição de microempresa
No Brasil, microempresa tem receita bruta anual de até R$ 360 mil. Esse é o limite de faturamento ME previsto para essa categoria. Essa classificação, sozinha, não permite escolher o Simples, pois há outros requisitos.
Como o Simples beneficia microempresas
Uma Microempresa Simples Nacional pode recolher vários tributos do regime em uma única guia. Isso facilita o pagamento e aumenta a previsibilidade dos valores, conforme a atividade e a faixa de receita.
Essa facilidade não garante imposto menor. Na tributação de pequenos negócios, compare a alíquota efetiva e os custos do Simples com outros regimes, de preferência com apoio contábil.
Casos de sucesso
Sem dados verificáveis e autorização, não é correto atribuir resultados a empresas específicas. Uma simulação hipotética mostra o efeito do regime. Uma microempresa acompanha a receita, calcula o tributo pela atividade e reserva o valor antes do vencimento da guia.
Esse controle pode reduzir surpresas no caixa. O resultado real depende da receita, da atividade e das despesas de cada negócio.
Impacto do Simples Nacional para empresas de pequeno porte
Uma empresa de pequeno porte pode escolher o Simples Nacional se cumprir os limites de faturamento e as demais regras. A guia única organiza os tributos, mas o aumento da receita exige atenção às faixas e aos impostos.
Definição de empresa de pequeno porte
É classificada como EPP a empresa com receita bruta anual acima de R$ 360 mil e até R$ 4,8 milhões. Esse é o limite EPP Simples Nacional, se atividade, composição societária e situação fiscal seguirem as regras.
Benefícios específicos para essa categoria
O recolhimento em uma guia pode simplificar a rotina e facilitar o controle dos tributos. A alíquota efetiva, porém, pode subir conforme a receita acumulada muda de faixa.
Quando o faturamento passa de R$ 3,6 milhões, há regras específicas para ICMS e ISS fora do DAS. Os marcos de R$ 4,32 milhões, R$ 4,8 milhões e R$ 5,76 milhões exigem acompanhamento. O efeito depende das regras aplicáveis à empresa.
Exemplos práticos
Imagine uma EPP que atua no comércio e presta serviços. Ela deve separar a receita de cada atividade, conferir os anexos correspondentes e acompanhar os limites relevantes. Assim, evita aplicar uma única alíquota sobre todo o faturamento.
Simples Nacional e o crescimento da empresa
O Simples Nacional pode apoiar o crescimento empresarial ao reunir vários tributos no DAS, uma guia mensal. Essa rotina organiza os pagamentos e facilita o acompanhamento das despesas. Porém, a expansão pode mudar a faixa tributária ou gerar recolhimentos fora do DAS.
Como o regime favorece o crescimento
Nos primeiros 12 meses, a receita é anualizada pela média dos meses de atividade. Se faturar R$ 15 mil no primeiro mês, a projeção será de R$ 180 mil.
No segundo mês, a receita de R$ 25 mil eleva o acumulado para R$ 40 mil. Assim, a projeção chega a R$ 240 mil. A partir do 13º mês, contam-se os últimos 12 meses de receita.
Casos de crescimento significativo
Esse cálculo mostra como a receita pode mudar a faixa tributária no início da operação. Por isso, atividades de serviço sujeitas à regra exigem atenção ao fator R e Simples Nacional.
Dicas para aproveitar os benefícios
Acompanhe mensalmente a receita acumulada, o fator R, as atividades registradas e os limites. Um bom planejamento tributário simula outros regimes antes da mudança e verifica possíveis tributos fora do DAS.
Alterações recentes na legislação do Simples Nacional
Desde a Lei Complementar 123, de 2006, o Simples Nacional mudou seus limites de receita e atividades permitidas. Para entender a Reforma Tributária e Simples Nacional, separe as regras atuais das etapas previstas para os próximos anos.
Principais mudanças nos últimos anos
Em 2026, o limite geral de receita permanece em R$ 4,8 milhões. As mudanças tributárias 2026, sozinhas, não alteram a operação do Simples devido à reforma.
O que esperar em termos de novas regulamentações
A transição prevê a CBS federal e o IBS, ligados a estados e municípios. A CBS está prevista para 2027, e a redução gradual de ICMS e ISS começa em 2029. A transição segue até 2033; regras de destaque nas notas e recolhimento de IBS e CBS podem exigir regulamentação.
Implicações dessas mudanças para os empresários
Em setembro de 2026, o Comitê Gestor informou que atualizava orientações sobre a reforma. As orientações incluíam a opção para 2027 e o regime regular. Antes de mudar processos, eu acompanharia comunicados oficiais, emissão de notas e regras de recolhimento aplicáveis à empresa.
Conclusão: Quando optar pelo Simples Nacional
Na minha avaliação, o Simples Nacional facilita a rotina de negócios que atendem aos requisitos e exercem atividades permitidas. A guia DAS reúne vários tributos, mas o valor depende do anexo, da receita acumulada e da atividade. Em alguns serviços, o fator R também pode mudar a tributação.
Para saber se vale a pena optar pelo Simples Nacional, compare o custo efetivo. Depois, compare-o com o Lucro Presumido e o Lucro Real. Confira os CNAEs, possíveis pendências, a previsão de faturamento e os tributos cobrados fora do DAS. Assim, a escolha considera a realidade da empresa, não apenas a alíquota inicial.
Uma decisão tributária consciente também exige acompanhar as regras atuais. Para 2026 e mudanças previstas a partir de 2027, consulte a Receita Federal e o Portal do Simples Nacional. Também consulte as normas em vigor.
Eu recomendo conversar com um contador para pequenas empresas antes de decidir. Com dados reais, esse profissional pode simular cenários e apontar custos que passam despercebidos. O regime mais simples nem sempre é o mais barato; uma análise cuidadosa ajuda a evitar surpresas.
Leandro Pedroso é fundador e criador de conteúdo do Blog Dinheiro Hoje, projeto dedicado a tornar a educação financeira mais simples, prática e acessível.
Acompanha e pesquisa temas relacionados a finanças pessoais, crédito e score, organização financeira, renda extra e produtos e aplicativos financeiros, utilizando informações de fontes oficiais e instituições do setor para produzir conteúdos voltados à realidade do consumidor brasileiro.