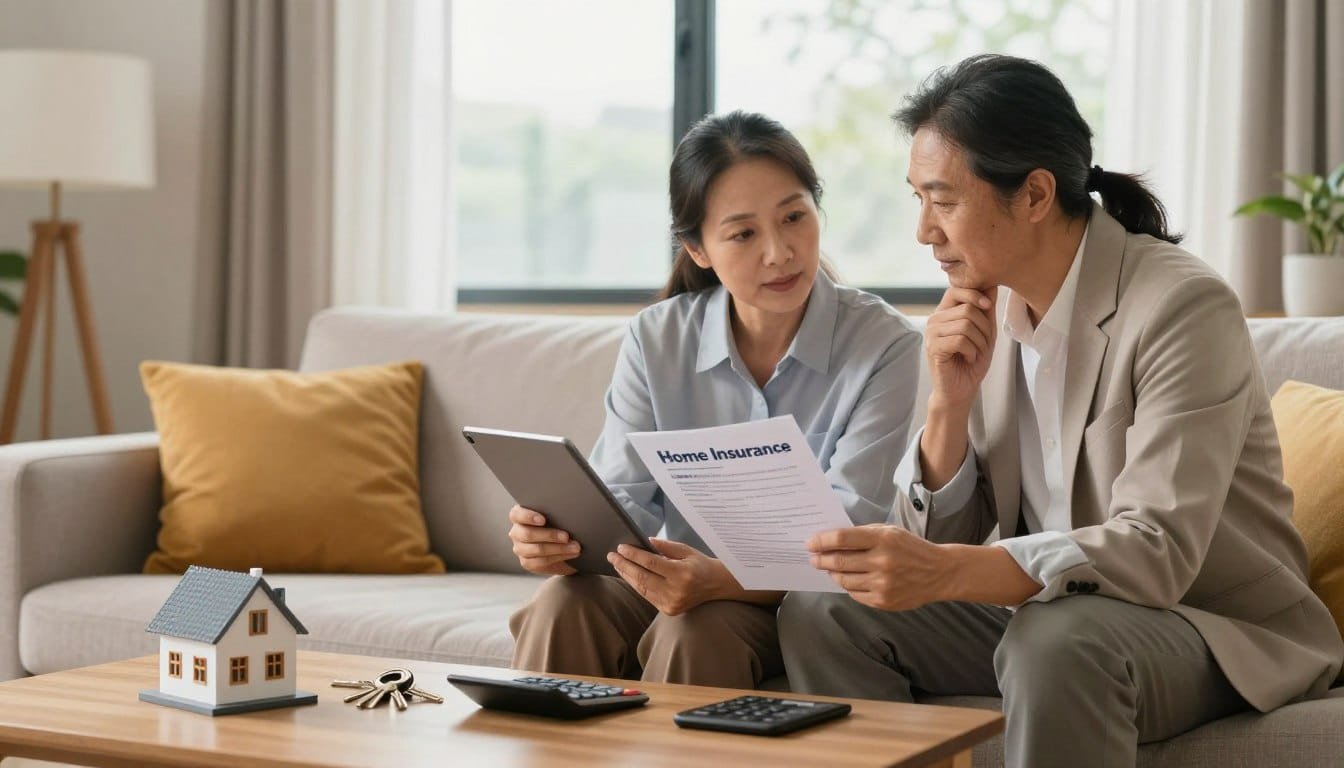
Você já pensou no impacto financeiro que um imprevisto em casa causaria ao seu bolso hoje? Proteger o nosso canto é um dos maiores desejos de quem conquista o próprio espaço, mas contratar proteção traz muitas dúvidas.
Afinal, será que o seguro residencial vale a pena para qualquer morador, ou pagamos por algo desnecessário? Uma resposta honesta considera seus bens, sua localização e sua capacidade de absorver um prejuízo repentino sem desorganizar as contas.
Neste artigo, vamos explicar termos técnicos, mostrar as assistências úteis e ensinar você a ler as entrelinhas de uma apólice. A ideia não é empurrar um custo fixo. É oferecer clareza para decidir se o seguro residencial vale a pena.
O que é seguro residencial?
Entender como funciona o seguro residencial mudou minha visão sobre o planejamento financeiro. Nossa casa é mais que quatro paredes: é refúgio, história e lugar onde guardamos o fruto do trabalho. Por isso, explico de modo simples como essa proteção funciona na prática.
Na prática, o seguro residencial é um contrato formal entre você e uma empresa seguradora. Seu objetivo é proteger o patrimônio contra imprevistos que podem surgir a qualquer momento. Essa estratégia transfere parte do risco, dividindo o peso de uma possível tragédia com a instituição.
Definição e conceito
Para entender esse universo, vamos simplificar termos fundamentais da apólice. O prêmio não é presente nem sorteio: é o valor pago à seguradora mensalmente ou anualmente pela proteção.
A cobertura mostra quais riscos estão protegidos pelo plano. A franquia é sua participação obrigatória no prejuízo após determinados acidentes. Por fim, a indenização é o dinheiro recebido ou o reparo feito pela empresa após confirmar um sinistro coberto.
Importância do seguro residencial
Contratar uma apólice é um ato de autocuidado financeiro. Imagine um raio causando curto-circuito e queimando seus eletrodomésticos mais caros de uma só vez. Sem um bom seguro residencial, você poderia usar a reserva de emergência ou pedir empréstimos com juros altos.
A proteção não impede acidentes, mas evita que você enfrente o prejuízo sozinho. Essa segurança impede que uma crise vire um desastre financeiro definitivo. Mesmo nos dias difíceis, você terá apoio real para reconstruir seu lar.
Tipos de coberturas disponíveis
Na cobertura seguro residencial, não basta olhar o preço. A opção mais barata pode gerar custos maiores depois. Cada apólice é um acordo único, com limites de indenização e regras próprias.
Entender no seguro residencial o que cobre exige ler o contrato com atenção. As garantias vão do pacote básico a proteções específicas para cada estilo de vida.
Proteção contra incêndios e explosões
A garantia básica costuma cobrir danos causados por fogo, raios e explosões de qualquer natureza. Ela pode proteger a estrutura da casa e os bens materiais dentro dela.
Mesmo assim, confira as regras do contrato. Algumas seguradoras exigem prova da origem do evento para liberar os recursos.
Danos elétricos e quebra de vidros
Problemas na rede elétrica queimam eletrodomésticos com frequência nas cidades brasileiras. Essa cobertura ajuda a repor geladeiras, televisões e outros aparelhos danificados por oscilações de energia.
A cobertura para quebra de vidros protege tampos de mesa, portas e janelas. Confira se o contrato inclui espelhos ou somente vidros externos da construção.
Roubo e furto qualificado
Furtos simples diferem de roubos, que envolvem ameaça ou arrombamento. A maioria das apólices cobre furto qualificado e exige boletim de ocorrência e sinais claros de invasão.
Guardar notas fiscais dos seus bens facilita o reembolso. A tabela abaixo mostra como essas garantias funcionam na prática.
| Tipo de Cobertura | O que costuma abranger | Exigências comuns |
|---|---|---|
| Incêndio e Explosão | Danos à estrutura e móveis | Laudo técnico dos bombeiros |
| Danos Elétricos | Aparelhos queimados por pico de luz | Manutenção adequada da rede |
| Roubo Qualificado | Subtração de bens com arrombamento | Boletim de ocorrência e vestígios |
Portanto, não assine nada antes de tirar todas as dúvidas com seu corretor. Proteger seu lar exige planejamento e informação clara.
Exclusões comuns no seguro residencial
Propagandas chamativas podem dar a impressão de que qualquer problema terá solução imediata. Porém, proteger nosso patrimônio exige atenção aos detalhes dos contratos assinados no dia a dia.
Uma excelente dica de seguro residencial é não confiar apenas nas promessas dos panfletos comerciais. As seguradoras seguem regras claras, que definem o que entra na proteção e o que fica de fora.
Entender esses limites evita frustrações quando mais precisamos de apoio financeiro. Vamos conhecer os pontos cegos mais comuns para ajudar você a escolher melhor.
O que não está coberto?
Muitas pessoas acham que pagar a apólice garante qualquer conserto doméstico. Contudo, a empresa pode não assumir prejuízos causados por certos sinistros.
O desgaste natural dos materiais faz parte da rotina e não gera direito à indenização. Pinturas descascadas, ferrugem acumulada e telhas antigas quebradas por velhice são responsabilidade do proprietário.
Outro ponto crítico são reformas estruturais não informadas antes do dano. Se você derrubar uma parede sem avisar a seguradora, os riscos da obra perdem validade contratual.
Danos intencionais causados por moradores ou negligência extrema também podem gerar negativa. Deixar torneiras abertas por dias ou ignorar vazamentos visíveis pode impedir o ressarcimento.
Bens mantidos em áreas externas, sem proteção adequada, costumam ficar fora das coberturas tradicionais. O mesmo vale para eventos fora do limite territorial definido no documento da contratação.
| Situação Analisada | Status na Apólice | Motivo da Regra |
|---|---|---|
| Desgaste por uso contínuo | Não coberto | Manutenção preventiva é dever do dono |
| Obras não comunicadas | Excluído | Altera o perfil de risco avaliado |
| Negligência evidente | Não indenizável | Falta de cuidado básico com o bem |
| Bens em áreas externas | Variável | Exige cláusula específica de extensão |
Entendendo as cláusulas de exclusão
Ler o contrato inteiro pode parecer cansativo, mas é essencial para cuidar das finanças. Procure termos específicos que indiquem os limites de atuação da seguradora.
Ao ler o documento, procure expressões como “riscos excluídos” e “prejuízos não indenizáveis”. Esses termos mostram onde termina a responsabilidade da seguradora e começa sua conta.
Observe também o limite de responsabilidade e as regras de franquia. Se alguma frase parecer confusa ou permitir dupla interpretação, peça esclarecimentos antes de contratar.
Minha principal recomendação é pedir uma explicação por escrito à corretora. A resposta documentada evita discussões futuras e confirma o alcance da proteção.
Veja, você pode gostar de ler também: Diferença entre corretora de seguros e corretora de investimentos
Como funciona a indenização no seguro residencial?
Já passei por apertos em casa e sei como a incerteza pesa quando algo dá errado. Quando surge um imprevisto, entender os próximos passos traz paz e ajuda a resolver tudo com mais calma.
Lidar com um imprevisto exige calma e conhecimento das regras da sua apólice. Uma grande vantagem do benefício seguro residencial é o suporte prático em momentos de vulnerabilidade. Ele ajuda a reconstruir o que foi danificado sem desequilibrar suas finanças. Entre os benefícios seguro residencial, está esse apoio.
O sinistro é qualquer evento adverso que cause prejuízos à sua moradia, desde que esteja previsto no contrato. Para agir bem, sigo uma rotina básica de cuidados, aprendida ao longo dos anos.
Processo de sinistro
Assim que o problema ocorre, a primeira atitude é garantir a segurança de todos. Depois, comunique a seguradora rapidamente para abrir o aviso de sinistro.
Evite reparos definitivos ou descartar itens danificados antes da vistoria do perito. O fluxo padrão inclui a análise dos documentos, a vistoria técnica e a decisão final. Se tudo estiver correto, ocorre o pagamento da indenização ou a prestação do serviço contratado.
Registre tudo com fotos e vídeos detalhados do local afetado. Se houver crime, como furto ou roubo, registre imediatamente um boletim de ocorrência para resguardar seus direitos.
Documentação necessária
A burocracia pode parecer cansativa, mas garante transparência ao processo. Cada seguradora tem exigências próprias, por isso confira sua apólice antes de enviar os documentos.
Os documentos mais pedidos incluem identificação, comprovante de residência atualizado e boletim de ocorrência, quando aplicável. Guarde as notas fiscais dos seus bens, pois elas ajudam a comprovar valores em perdas materiais.
Os analistas também costumam pedir orçamentos de reparo e informações bancárias para o depósito. Manter esses dados organizados torna uma situação estressante mais simples de resolver.
Quando vale a pena contratar um seguro residencial?
Proteger o lar nem sempre é simples. Cada casa tem uma história própria e necessidades financeiras diferentes.
Você não precisa assinar uma apólice apenas porque ouviu falar dela. Analise se uma perda afetaria de verdade seu orçamento.
Avaliar quando contratar seguro residencial exige observar sua casa e a região. Vamos revisar os pontos mais importantes dessa decisão.
Avaliação do valor dos bens
O primeiro passo é inventariar tudo que você possui. Liste móveis, eletrodomésticos, eletrônicos e ferramentas de trabalho.
Evite subestimar ou superestimar esses valores. Registre o preço médio de reposição, caso precise comprar tudo novamente amanhã.
Se esses bens formam uma reserva financeira que levaria anos para reconstruir, o seguro pode ajudar. Ele protege o patrimônio conquistado com esforço.
Análise de riscos locais
Nenhum imóvel está isolado do mundo exterior. Observe a rua, o bairro e a cidade onde você mora.
Consulte dados da defesa civil e converse com administradoras de condomínio. Verifique histórico de alagamentos, vendavais, quedas de energia e furtos.
O tipo de construção e a segurança podem reduzir a exposição aos perigos. Porém, um risco local não garante cobertura automática na apólice.
| Fator de Avaliação | Cenário de Baixo Risco | Cenário de Alto Risco | Recomendação |
|---|---|---|---|
| Reserva de Emergência | Cobre mais de 6 meses de despesas | Menor que 1 mês de gastos básicos | Priorizar proteção se a reserva for baixa |
| Exposição a Danos | Região segura e sem histórico de eventos | Área sujeita a alagamentos ou vendavais | Avaliar custo-benefício da apólice |
| Valor do Patrimônio | Bens básicos de fácil reposição | Equipamentos caros e eletrodomésticos novos | Contratar para blindar o orçamento familiar |
No fim, a escolha depende de uma conta simples de custo e benefício. Compare o prêmio anual com o prejuízo potencial sem seguro.
Se o valor couber no seu bolso e trouxer tranquilidade, avance. Assim, você entende melhor quando contratar seguro residencial sem prejudicar seu futuro financeiro.
Comparando seguros residenciais
Quando pesquisei apólices, entendi que comparar seguro residencial exige mais que buscar o menor preço. Eu pensava que todas as empresas ofereciam as mesmas coberturas. Também achava que bastava escolher a opção mais barata do mercado.
Com o tempo, aprendi que um contrato barato pode esconder armadilhas perigosas. Por isso, precisamos olhar para o conjunto da obra antes de assinar qualquer documento. Assim, confirmamos que nossa casa estará protegida quando precisarmos.
Para comparar seguro residencial com justiça, siga um roteiro simples. Coloque as propostas lado a lado e observe os detalhes que fazem diferença no dia a dia.
- Defina seus riscos prioritários: Pense no que realmente importa na sua região, como temporais frequentes ou furtos.
- Solicite propostas equivalentes: Garanta que as seguradoras estejam cotando os mesmos valores de cobertura para bens e estrutura.
- Analise franquias e limites: Entenda quanto você terá que pagar do próprio bolso caso aconteça algum imprevisto.
- Leia as exclusões com atenção: Descubra o que a apólice não cobre para evitar surpresas desagradáveis depois.
Como escolher a melhor apólice?
A melhor escolha traz paz de espírito sem pesar no orçamento mensal. Duas propostas com preços parecidos podem oferecer serviços muito diferentes. Isso inclui a qualidade da assistência 24 horas e a rapidez para liberar o conserto.
Peça ao corretor todos os esclarecimentos por escrito. Evite fechar negócio por descontos promocionais de primeira viagem, pois podem desaparecer na renovação.
Diferenças entre seguradoras
Além do valor cobrado, avalie a reputação da empresa no mercado e nos órgãos de defesa do consumidor. Verifique como ocorre a regulação de sinistros e se a rede de prestadores atende bem à sua localidade.
No fim, a apólice ideal equilibra um custo suportável com regras claras. Você deve conseguir entendê-las sem consultar um dicionário jurídico.
Custo do seguro residencial
O custo seguro residencial gera dúvidas para quem protege seu patrimônio pela primeira vez. Cada lar tem características próprias, por isso o preço é personalizado. Não há valores fixos para todas as casas e apartamentos do país.
Entender essa dinâmica ajuda a organizar o orçamento. Vamos ver o que pesa no cálculo dessa proteção.
Fatores que influenciam o preço
O valor da apólice reúne vários riscos avaliados pela seguradora. Um erro comum é confundir o valor de mercado com o seu custo de reconstrução. Após um incêndio, contam material e mão de obra, não o preço de venda do imóvel.
Outros fatores também entram nessa conta:
- Localização: Regiões com maior índice de roubos ou propensas a alagamentos costumam ter taxas mais altas.
- Tipo de construção: Imóveis de alvenaria diferem de casas com estruturas de madeira em termos de risco de incêndio.
- Uso da residência: Residências habitadas permanentemente pagam menos do que imóveis de veraneio que passam meses vazios.
- Histórico de sinistros: O perfil do segurado também conta pontos na avaliação de risco.
Dicas para economizar
Proteger seu patrimônio não exige gastar uma fortuna todos os meses. Você pode reduzir o custo seguro residencial sem perder as garantias essenciais. O segredo é fazer escolhas inteligentes durante a cotação.
Considere estas orientações para melhorar seu investimento:
- Compare propostas equivalentes: Olhe além do preço final e verifique se as coberturas básicas são as mesmas antes de decidir.
- Invista em segurança: Instalar câmeras, alarmes ou portas blindadas pode gerar descontos interessantes na apólice.
- Elimine excessos: Retire coberturas opcionais que não fazem sentido para o seu estilo de vida atual.
- Cuidado com franquias exageradas: Aumentar demais a franquia para baratear o seguro pode deixar você desamparado quando mais precisar.
Avalie esses pontos com calma para equilibrar proteção e economia. O barato pode sair caro se a apólice não cobrir o essencial para sua segurança financeira.
Vantagens do seguro residencial
Conhecer as vantagens do seguro residencial mudou minha visão sobre a segurança familiar e o planejamento financeiro. Cuidar do nosso lar vai além de pagar contas em dia: imprevistos não devem destruir nossas finanças.
Essa proteção reduz muito o peso quando algo quebra. Você não precisa pagar tudo de uma vez para consertar um cano estourado ou vidro quebrado. A assistência 24 horas para serviços emergenciais, como chaveiro, eletricista e encanador, facilita a rotina dentro dos limites do plano.
Tranquilidade e segurança financeira
A verdadeira paz de espírito não vem de uma apólice barata. Ela nasce da certeza sobre os riscos transferidos para a seguradora.
Quando ocorre um sinistro coberto, o impacto no bolso diminui. Assim, você evita empréstimos com juros altos e não desorganiza suas economias de longo prazo para reconstruir o lar.
Proteção contra desastres naturais
Outro ponto importante é a cobertura para eventos naturais. Cada apólice tem regras próprias, por isso é preciso ler as letras miúdas.
Alagamento, vendaval, granizo, queda de raio e deslizamento costumam seguir regras próprias nas seguradoras. Por isso, recomendo verificar:
- Se o evento específico está incluído no seu pacote básico ou se exige contratação adicional.
- Se existe um limite máximo de indenização ou franquia específica para esses casos.
- Se há períodos de carência ou exigência de laudos técnicos após o evento.
Entender essas regras evita surpresas e garante que nossa tranquilidade seja real.
Considerações legais sobre seguros
Navegar pelas leis de seguros parece difícil, mas conhecer seus direitos ajuda a proteger seu patrimônio. Ao assinar um contrato, você cria uma relação de consumo, protegida por normas específicas e órgãos reguladores.
Você não precisa ser especialista jurídico para entender o básico. Busque clareza e mantenha a calma diante de qualquer imprevisto com sua apólice.
Compreendendo os direitos do segurado
Como consumidor, você tem direito a informações claras sobre coberturas, exclusões, limites e franquias. O preço cobrado e os procedimentos em caso de sinistro também devem aparecer claramente no documento da sua seguradora.
Para proteger esses direitos do segurado, mantenha toda a documentação organizada em uma pasta física ou digital. Se precisar consultar normas específicas, busque orientação em órgãos competentes, como a SUSEP e o Código de Defesa do Consumidor.
Como lidar com negativas de sinistro
Receber uma negativa de sinistro é frustrante e exige paciência e firmeza. Primeiro, peça à empresa uma justificativa por escrito, com o trecho exato do contrato usado. Peça também a memória de cálculo, se houver.
Depois, confira se os documentos enviados estavam completos e se o evento se encaixa na exclusão alegada. Anote todos os protocolos de atendimento e tente resolver a questão com a ouvidoria da empresa.
Se o impasse persistir, recorra a canais oficiais de reclamação. Em situações mais complexas, avalie a ajuda de um profissional especializado. Agir com base em fatos e documentos ajuda a garantir justiça sem estresse desnecessário.
Seguro residencial para inquilinos
Morar de aluguel me ensinou que proteger meus bens exige uma apólice específica, diferente da contratada pelo proprietário. As necessidades de quem aluga mudam a forma de cuidar da segurança do lar. É comum acharmos que estamos totalmente protegidos pelo seguro do condomínio, mas essa ideia pode ser perigosa.
Proprietários e inquilinos têm interesses diferentes e precisam de coberturas próprias. O dono do imóvel protege paredes e telhados. Já o locatário deve proteger seu patrimônio diário.
Cobertura para locatários
Antes de assinar qualquer documento, leia com muita atenção o seu contrato de locação. Ele define quem responde por cada dano dentro da residência. Muitas vezes, o contrato exige uma apólice ativa durante todo o período de moradia.
Verifique também se a cobertura inclui danos involuntários causados a terceiros. Se um vazamento atingir o vizinho debaixo, essa proteção evita grandes despesas. A responsabilidade civil familiar ajuda bastante nesses momentos.
Equipamentos e bens pessoais
Seus móveis, eletrodomésticos, roupas e eletrônicos não pertencem ao patrimônio protegido pelo proprietário. Proteger esses itens é responsabilidade sua. Investir em uma proteção sob medida traz a tranquilidade que você precisa para viver bem.
Siga estas orientações práticas para facilitar o contato com a seguradora:
- Faça um inventário simples de todos os seus bens de valor.
- Guarde notas fiscais sempre que possível para comprovar a posse.
- Fotografe o estado detalhado do imóvel logo na entrada.
Esses cuidados ajudam a separar danos preexistentes de ocorrências posteriores. Assim, você mantém uma relação transparente e justa com todas as partes.
Aspectos adicionais a considerar
Você já percebeu como nossa casa muda com o tempo? Compro coisas novas, mudo o escritório para o quarto de hóspedes ou decido reformar a cozinha.
Essas mudanças diárias parecem inofensivas, mas podem deixar seu contrato de proteção desatualizado. Aprendi da pior forma: ignorar esses detalhes pode custar caro ao pedir ajuda.
Por isso, preciso mostrar pontos invisíveis que fazem diferença na sua apólice. Fique atento para evitar armadilhas comuns que invalidam seu reembolso.
Cláusulas especiais
A cobertura básica costuma proteger a estrutura e o essencial, mas a vida real tem necessidades específicas. Se você trabalha em casa, seu computador potente e suas ferramentas exigem atenção especial.
O mesmo vale para bens de alto valor, como joias, instrumentos musicais ou sua bicicleta importada na garagem. Áreas externas, piscinas e imóveis desocupados por muito tempo também precisam de regras específicas no contrato.
Converse sempre com sua seguradora para incluir essas necessidades no documento. Sem as cláusulas certas, esses itens ficam desamparados em caso de sinistro.
A importância da atualização da apólice
A vida passa rápido, e nosso patrimônio cresce com ela. Avise a seguradora sobre reformas grandes, troca de endereço ou eletrodomésticos caros. Precisamos cultivar esse hábito.
Se o valor total dos seus bens aumentou sem correção, a indenização seguirá o contrato antigo. Assim, você receberá apenas uma fração do prejuízo real.
Recomendo revisar seu seguro completamente pelo menos uma vez por ano. Esse gesto simples garante tranquilidade real e evita surpresas quando você mais precisar.
Veja, você pode gostar de ler também: Como Sair das Dívidas: Método Bola de Neve vs Avalanche em 2026
O que fazer em caso de sinistro
Enfrentar um sinistro em casa abala a tranquilidade e exige clareza. O nervosismo surge, mas agir com método protege você e facilita a liberação da indenização.
Mantenha a calma e siga uma ordem lógica de prioridades. A burocracia ajuda a proteger você, e cada detalhe anotado evita problemas depois.
Passo a passo para acionar o seguro
Primeiro, retire todas as pessoas da zona de perigo. Se houver princípio de incêndio, vazamento grave de gás ou risco estrutural, ligue imediatamente para os serviços públicos de emergência.
O corpo de bombeiros é um exemplo. Quando tudo estiver seguro, evite mexer nos estragos.
Nunca descarte bens danificados nem faça reparos definitivos sem autorização prévia da empresa. Só faça isso em uma urgência, para evitar que o prejuízo aumente ainda mais.
- Garantir a segurança: Retire a sua família do local de risco.
- Preservar evidências: Tire fotos e faça vídeos detalhados de tudo o que foi atingido.
- Reunir documentos: Separe o boletim de ocorrência, notas fiscais e os dados da sua apólice.
Contato com a corretora
Depois de reunir as evidências e confirmar que todos estão bem, fale com quem vendeu sua proteção. Sua corretora é uma grande aliada nesse momento difícil.
Explique tudo com clareza ao seu corretor de confiança. Ele pode explicar os procedimentos e acompanhar o atendimento com a seguradora.
A análise técnica e a decisão final sobre o pagamento cabem sempre à seguradora.
| Ação Recomendada | O que Evitar | Prazo Inicial Sugerido |
|---|---|---|
| Acionar serviços públicos | Tentar apagar fogo grande sozinho | Imediatamente |
| Fotografar os danos | Jogar móveis quebrados fora | Nas primeiras 24 horas |
| Avisar a corretora | Iniciar reformas sem aval | Até 48 horas após o fato |
Anote o protocolo, a data, o horário e o nome do atendente em cada contato. Um histórico organizado ajuda a cobrar prazos e manter o processo sem travas.
Entendendo o contrato de seguro
Já olhou para um contrato de seguro e sentiu que estava lendo uma língua estrangeira? Eu conheço bem essa sensação. Na minha primeira apólice, perdi-me entre termos técnicos e parágrafos longos.
Aprender a entender esse documento é autocuidado financeiro e protege o seu bolso.
O segredo para uma leitura tranquila é seguir por partes, sem pressa. Não tenha medo de perguntar ao seu corretor antes de assinar. A seguradora busca garantir sua tranquilidade, começando por regras claras.
Termos e definições importantes
Para entender as condições gerais, você precisa conhecer palavras-chave usadas com frequência. Esses conceitos evitam problemas quando você mais precisa de ajuda. Pense nisso como um pequeno dicionário para o dia a dia.
Abaixo, preparei um resumo prático com os termos mais comuns da sua apólice:
| Termo Técnico | O que significa na prática | Por que importa para você |
|---|---|---|
| Franquia | Valor obrigatório que fica por sua conta em caso de sinistro. | Define o limite a partir do qual a seguradora começa a pagar. |
| Sinistro | A ocorrência do evento previsto e coberto pelo contrato. | É o gatilho que aciona o pedido de indenização. |
| Endosso | Qualquer alteração feita na apólice após a sua emissão. | Garante que mudanças de endereço ou bens sejam registradas. |
| Prêmio | O preço que você paga pelo seguro (mensal ou anual). | Determina o custo da sua proteção financeira. |
Como ler e interpretar o contrato
Comece pela identificação básica do documento. Confira se seu nome, o endereço correto do imóvel e a vigência estão certos. Depois, compare a proposta comercial com a apólice final para confirmar que nada mudou.
Dê atenção às exclusões e às suas obrigações como segurado. Muitas pessoas leem apenas o que o seguro cobre, mas ignoram o que fica de fora.
Um bom contrato de seguro é transparente sobre atrasos de pagamento, renovação automática e regras de cancelamento. Leia tudo com cuidado e use a informação como sua maior aliada.
Mudanças no seguro residencial
O mercado de seguros mudou muito nos últimos anos. As seguradoras tentam acompanhar a tecnologia e o novo estilo de vida nas cidades. Proteger o nosso patrimônio exige atenção, sem comprar algo apenas por parecer moderno.
Novos produtos surgem sempre com promessas de facilidade. Porém, avalie a utilidade real de cada ferramenta para sua rotina. Nem toda tendência combina com sua casa ou cabe no orçamento mensal.
Sempre consulte os canais oficiais das seguradoras para confirmar qualquer novidade. O setor financeiro exige cautela, e as regras dos contratos mudam rápido. O que serve para o vizinho pode não combinar com sua moradia.
Atualizações e tendências do mercado
As apólices ficaram mais flexíveis para quem busca proteção. Hoje, existem formatos modulares, nos quais você escolhe apenas o que usará. A contratação digital permite fechar um plano pelo celular, em poucos minutos.
Outro destaque são os serviços de assistência sob demanda. Porém, um detalhe ainda confunde muita gente. Serviços de manutenção e suporte não substituem uma indenização de verdade.
A tabela abaixo esclarece essa diferença importante para o seu bolso:
| Tipo de Serviço | O que é | Finalidade principal |
|---|---|---|
| Cobertura Financeira | Indenização em dinheiro | Repor bens roubados ou reconstruir a casa após um incêndio. |
| Assistência 24h | Prestação de serviços rápidos | Chaveiro, encanador e reparos emergenciais do dia a dia. |
| Suporte Remoto | Orientação técnica à distância | Ajuda com eletrônicos e redes conectadas na residência. |
Essas facilidades deixam o dia a dia mais prático, mas exigem atenção aos detalhes. Mudanças no contrato podem trazer novas exclusões, limites rígidos para dados ou custos adicionais escondidos. Leia todas as cláusulas antes de assinar.
Inovações na cobertura
A tecnologia chegou às casas com dispositivos inteligentes de segurança. Sensores de vazamento, câmeras conectadas e alarmes por aplicativo ganharam espaço. Algumas apólices oferecem descontos para quem instala esses equipamentos.
Mesmo assim, a inovação precisa resolver um risco real da sua casa. Não pague mais por recursos tecnológicos se falta proteção básica contra incêndios. O foco deve ser sua segurança financeira.
Antes de aceitar qualquer novidade, faça as contas. Analise o custo-benefício, verifique as exigências técnicas da seguradora e decida com calma. Proteger o seu lar é uma escolha consciente, que deve trazer paz, não problemas.
Futuro do seguro residencial no Brasil
Observar o mercado de seguros no Brasil mostra um cenário em transformação. Nossa relação com a proteção do lar mudou bastante nos últimos anos. As exigências diárias e novas ferramentas criam possibilidades para proteger o patrimônio com mais inteligência.
Esse crescimento também exige atenção. Cuidar do nosso espaço pede cuidado com detalhes e necessidades reais da família. Vamos ver o que muda e como nos preparar para aproveitar essa evolução sem cair em armadilhas.
Desafios e oportunidades no setor
Um dos maiores obstáculos do mercado atual é tornar o seguro residencial acessível a diferentes realidades financeiras. Muitas famílias ainda veem essa proteção como um luxo distante. As seguradoras precisam simplificar as regras e reduzir os custos para levar tranquilidade a mais brasileiros.
Por outro lado, produtos mais flexíveis criam oportunidades. Hoje, opções modulares permitem contratar apenas coberturas essenciais ao seu estilo de vida. Essa personalização equilibra o orçamento familiar sem deixar de proteger contra imprevistos.
Como a tecnologia está mudando as apólices
A inovação digital chegou ao setor de seguros e trouxe facilidades antes impossíveis. Aplicativos de celular permitem inventariar bens, pedir assistência com poucos cliques e fazer vistorias remotas. Essa agilidade torna a experiência do consumidor mais transparente.
Dispositivos conectados e sensores inteligentes já detectam vazamentos de água ou pequenas falhas elétricas antes de virarem grandes problemas. Veja como essas novidades afetam o seu dia a dia:
| Recurso Tecnológico | Como Funciona na Prática | Vantagem para o Segurado |
|---|---|---|
| Sensores de vazamento | Alertam sobre goteiras ou rupturas em canos. | Evita danos estruturais graves e desperdício. |
| Aplicativos de vistoria | Envio de fotos e dados direto pelo celular. | Agilidade na contratação e emissão de apólices. |
| Assistência virtual 24h | Chatbots e atendimento automatizado imediato. | Resolução rápida de dúvidas e chamados simples. |
Apesar dessas facilidades, nenhum recurso substitui a leitura atenta do contrato. A tecnologia facilita a rotina, mas a responsabilidade de entender o contrato continua nossa. Proteja seus dados, pesquise com calma e escolha conscientemente para o seu lar.
Conclusão: a importância de estar protegido
Proteger nosso lar vai além de pagar um boleto mensal por uma apólice genérica. O mercado oferece muitas opções, mas nenhuma substitui o cuidado diário, a manutenção preventiva e uma boa reserva financeira para imprevistos. Busque equilíbrio entre seu orçamento real e os riscos diários do seu endereço.
Reflexão final sobre a contratação de seguros
A apólice ideal não é a mais barata nem a mais cara, com itens inúteis; escolha uma que compreenda. Analise sua rotina e inventarie honestamente seus bens de valor. Identifique os eventos que causariam maior prejuízo financeiro à família em caso de sinistro.
Incentivo à pesquisa e comparação de opções
Antes de assinar qualquer contrato, reúna os documentos, leia as condições gerais e verifique a situação das empresas na SUSEP. Porto Seguro, Tokio Marine e Azul Seguros oferecem caminhos diferentes, que merecem avaliação cuidadosa. Pesquise, tire dúvidas com corretores de confiança e busque tranquilidade com proteção que caiba no bolso, sem surpresas futuras.

Leandro Pedroso é fundador e criador de conteúdo do Blog Dinheiro Hoje, projeto dedicado a tornar a educação financeira mais simples, prática e acessível.
Acompanha e pesquisa temas relacionados a finanças pessoais, crédito e score, organização financeira, renda extra e produtos e aplicativos financeiros, utilizando informações de fontes oficiais e instituições do setor para produzir conteúdos voltados à realidade do consumidor brasileiro.